

포스텍 블록체인및디지털자산 전문가 과정서 '퓨처 파이낸스' 특강 국내 은행권 최초 비트코인 연계 대출, 외국인 송금·지역화폐 스테이블코인 전략 공개 "강한 규제가 규제 없는 불확실성보다 낫다…게임의 룰을 보여달라"
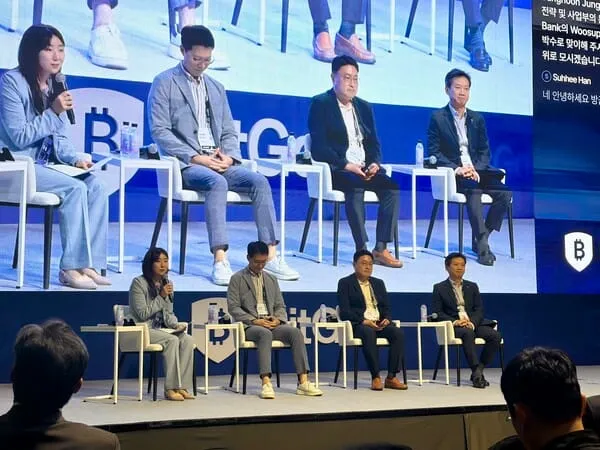
정상훈 전북은행 디지털본부 부행장이 포스텍(POSTECH) AI·블록체인 최고위과정 특강에서 "블록체인은 이제 투자 자산이 아니라 차세대 금융 인프라로서 산업 전반을 흔들고 있다"고 진단했다. 강연 주제는 '퓨처 파이낸스(금융의 미래)'다. 지난 10월 열린 코리아블록체인위크(KBW2026)에 연사로 참여했던 세션 제목을 그대로 가져왔다는 설명이다.
정 부행장은 "복잡한 이론보다 지금 현업에서 일어나고 있는 실질적인 비즈니스를 이야기하겠다"며 디지털자산 거시 환경, 스테이블코인, 크립토 뱅킹, 디지털 월렛과 인프라, DX·AX 조직 혁신 등 다섯 갈래로 강연을 풀어냈다. 그는 이 자리에서 전북은행이 국내 은행권 최초로 선보인 비트코인 연계 대출의 설계 배경도 처음으로 상세히 소개했다.
영화 투자에서 디지털 금융 최전선까지
정 부행장의 이력은 독특하다. 1996년 SK그룹의 전신인 선경그룹에 입사해 해외 영화 구매와 국내 영화 투자 업무로 사회생활을 시작했다. 이후 IMF 외환위기로 유학 대신 국내 대학원을 택했고, 신한은행에 마케팅 전문 인력으로 입행해 상품 개발과 채널 전략을 맡았다.
신한금융지주 창립 멤버로 5년 반가량 근무한 뒤 은행으로 복귀해 종합기획부, 전략기획부 등에서 신사업 개발을 주도했다. 신한은행에 디지털그룹이 처음 생기면서 초대 디지털 부서장을 맡아 블록체인, 로보어드바이저 등 디지털 사업의 기틀을 닦았다. 당시 경영진이 "디지털은 IT가 아니다, 사업으로 성공시켜야 한다"며 신사업 전문가인 그를 발탁했다는 후일담도 전했다.
이후 신한캐피탈 SI금융본부장으로 자리를 옮겨 그룹 디지털 생태계 구축을 위한 신기술투자조합을 운용하며 블록체인, 자율주행, 플랫폼 기업 등에 투자했다. 2023년 전북은행 디지털본부로 합류했고 이듬해 부행장으로 승진했다. 전북은행은 지난해 디지털자산 TFT를 꾸렸고 올해 1월 이를 정식 부서로 출범시켰다.
"10년 뒤 우리의 뱅킹 앱에는 무엇이 담길까"
정 부행장은 청중에게 "10년 뒤 우리의 뱅킹 앱에는 과연 어떤 자산이 담겨 있을까"라는 질문을 던졌다. 예금과 적금에서 펀드, 방카슈랑스로 확장됐듯 앞으로는 법정화폐뿐 아니라 디지털 금, 부동산, 미술품, 채권, 토큰증권까지 모든 자산이 토큰화돼 온체인에서 거래되는 시대가 온다는 전망이다.
그는 디지털자산을 화폐 혁명의 연장선에서 바라봤다. 19세기 영국의 금본위제, 2차 대전 이후 달러 본위제, 1970년대 페트로달러 체제를 거쳐 이제 미국이 스테이블코인을 통해 달러 패권을 다시 강화하려 한다는 분석이다. 정 부행장은 "초기 블록체인의 철학은 익명성과 탈중앙화였지만, 지금은 금융 인프라로 자리 잡으면서 각국 정부가 금융처럼 규제하고 신뢰를 확보한 뒤 확산시키는 구조로 바뀌고 있다"며 "업계도 규제 친화적인 준비를 해야 한다"고 조언했다.
우크라이나 전쟁 당시 지갑에 자산을 담아 피난하고, 하이퍼인플레이션을 겪는 남미 국가에서 가상자산이 가치 저장 수단으로 쓰인 사례도 들었다. 법정화폐가 흔들릴 때 역설적으로 디지털자산의 효용이 확인됐다는 것이다. 은행 계좌가 없는 전 세계 약 13억 명의 언뱅크드(Unbanked) 인구도 스마트폰 지갑 하나로 금융 서비스에 접근할 수 있게 된다고 덧붙였다.
글로벌 은행은 '실험'이 아닌 '확산' 단계
정 부행장은 블록체인이 은행업의 본질을 바꾸는 것이 아니라 인프라를 바꾸는 것이라고 강조했다. 계좌는 디지털 월렛으로, 예금과 법정화폐는 예금토큰과 스테이블코인으로, 기관별 원장과 사후 대사는 하나의 공유 원장의 실시간 동기화로 대체된다. T+1, T+2 결제와 영업시간 제약이 사라지고 PvP(대금 동시 결제), DvP(증권 동시 결제)가 가능해지는 것이 핵심이다.
해외 사례로는 JP모건의 예금토큰과 가상자산 담보 활용, 소시에테제네랄의 디지털자산 자회사, 스위스 시그넘은행의 담보대출 인프라, BNY멜론의 수탁 사업 등을 꼽았다. 특히 US뱅크 사례에 주목해야 한다고 했다. 금융 시스템 안에서 잘못된 거래를 바로잡을 수 있도록 동결(Freezing)과 회수(Clawback) 기능을 실증했다는 점에서다.
그는 "디지털자산이 진정한 자산 가치를 가지려면 팔지 않고도 현금화할 수 있는 유동화가 필수"라며 "약관과 규정이 스마트컨트랙트로 코드화되는 방향으로 실제 시장이 움직이고 있다"고 설명했다.
스테이블코인, 발행보다 '유통'이 승부처
정 부행장은 스테이블코인 통계의 착시도 짚었다. 공급량과 거래량은 빠르게 늘고 있지만 실제 지급결제에 의미 있게 쓰이는 비중은 1% 수준이고, 나머지는 대부분 거래소 매매와 온·오프램프 용도라는 지적이다. 그러면서 "국내 입법 논의는 발행 주체와 거버넌스에만 집중돼 있는데, 진짜 사업 기회는 실제로 어떻게 쓰이느냐, 즉 유통에 있다"고 강조했다.
전북은행이 내세우는 유스케이스는 두 가지다. 첫째는 외국인 금융이다. 국내 체류 외국인이 300만 명에 육박하는 가운데 전북은행은 시중은행이 주목하지 않던 외국인 근로자 시장을 선점해 왔다. 정 부행장은 앞서 언론 인터뷰에서 국내 체류 외국인 대출 시장 점유율이 약 70%에 이른다고 밝힌 바 있다. 이들의 해외 송금을 스테이블코인으로 처리하면 비용과 시간을 크게 줄일 수 있다는 구상이다.
둘째는 지역화폐다. 정책 자금을 프로그래머블 머니로 설계하면 사용처를 추적하고 지역 안에서 여러 번 순환하는 승수 효과를 노릴 수 있다는 설명이다. 그는 "아직 종이 상품권을 쓰는 어르신이 많아 현실적 한계는 있지만, 시장이 열리면 금세 확산될 수 있다"고 내다봤다.
AI 에이전트 경제도 새로운 기회로 꼽았다. 정 부행장은 직접 AI 에이전트 서비스를 써 보며 식당 예약, 쇼핑 주문, 에이전트 간 일정 조율까지 경험했다며 "에이전트끼리 대화하는 시대가 먼 미래인 줄 알았는데 이미 와 있다"고 말했다. 기계 간(M2M) 결제와 10센트 이하 초소액 결제는 카드·VAN·PG 수수료 구조로는 불가능했던 영역으로, 스테이블코인이 새 비즈니스 모델을 열 것이라는 전망이다.
국내 은행권 최초 비트코인 연계 대출, 설계의 핵심은 '회수 구조'
전북은행은 최근 국내 은행권 최초로 비트코인 연계 원화대출을 선보였다. 대상은 법인 고객, 담보 자산은 비트코인, 자금 용도는 사업 운영자금으로 한정했다. 담보 비트코인은 전문 보관업체가 관리하고 은행은 소유권이나 직접 관리권을 갖지 않는다. 채무불이행 시에는 개정 민사집행규칙에 따른 법원 매각 절차로 채권을 회수하는 구조다.
정 부행장은 출시 당시 "현행 법과 제도 내에서 가상자산을 직접 보유하지 않고도 기존 은행 여신과 담보관리 체계를 활용할 수 있도록 리스크 관리와 회수 구조를 설계한 사례"라고 설명했다. 이번 강연에서는 "대출 자체보다 디지털자산이 담보로서 정식으로 가치를 인정받는다는 점이 중요하다"고 의미를 부여했다. 압류된 가상자산을 강제집행할 수 있는 법적 근거가 마련되면서 비로소 제도권 담보 대출이 가능해졌다는 것이다.
전북은행은 이와 함께 원화 계좌와 가상자산을 한 화면에서 관리하는 '올인원 월렛' 구축을 추진하고 있다. 정 부행장은 "웹2 시대가 계좌 기반이었다면 웹3 시대에는 디지털 월렛 주소가 기본 인프라가 된다"며 "금융기관이 그 가교 역할을 해야 한다"고 말했다.
"규제는 브레이크가 아니라 속도를 내게 하는 장치"
강연 후반부는 규제와 비즈니스의 관계에 집중됐다. 정 부행장은 17세기 네덜란드가 갑판 넓이로 세금을 매기자 갑판은 좁고 화물칸은 넓은 플류트선이 등장한 사례를 들며 "기술의 편리성보다 규제의 방향이 산업의 모양을 결정한다"고 강조했다. 아이스하키 전설 웨인 그레츠키의 "퍽이 있는 곳이 아니라 퍽이 갈 곳으로 간다"는 말을 인용해 규제의 흐름을 먼저 읽는 기업이 시장을 선점한다고 했다.
그는 "자동차를 빨리 달리게 하는 것은 브레이크"라며 "강한 규제가 규제가 없는 불확실성보다 낫다, 게임의 룰을 보여달라"고 거듭 촉구했다. 2017년 정부 합동 발표 이후 남아 있는 금가분리(금융과 가상자산 분리) 원칙이 여전히 그림자 규제로 작동하면서 한국이 갈라파고스가 되는 것 아니냐는 우려도 전했다.
국내 거래소 거래의 98~99%가 개인인 반면 해외는 법인 비중이 압도적이라는 점도 짚었다. 법인 시장과 현물 ETF가 열리지 않은 현실을 아쉬워하면서도, 디지털자산기본법이 연내 마련될 것으로 업계가 기대하고 있다고 전했다. 원화 스테이블코인에 대해서는 "달러 스테이블코인과 토큰증권을 통해 자금이 빠져나가면 환율과 인플레이션 압력이 커지고 통화 주권을 잃을 수 있다"며 "K콘텐츠, K뷰티 등 원화 유스케이스를 서둘러 만들어야 한다"고 했다.
보안과 신뢰, 온체인 시대에 더 중요해지는 은행의 역할
정 부행장은 최근 거래소 해킹 사례를 언급하며 제로 트러스트 보안의 중요성을 역설했다. 공격자들은 임직원 계정 같은 약한 고리로 침투해 수개월에서 1년 가까이 내부를 관찰하며 대응이 어려운 시점을 노린다는 설명이다. 그는 "보안은 비용이 아니라 투자"라고 말했다.
AI 에이전트에 권한을 맡기는 시대일수록 인증과 책임 체계가 핵심이 된다고도 했다. 그는 "여기서 말하는 은행은 고리타분한 기관이 아니라 거래의 안정성과 신뢰를 담보하는 역할"이라며 "적법 절차를 전제로 한 동결과 회수, 그리고 그 절차의 정당성을 확보하는 것이 중요하다"고 강조했다.
스테이블코인 컨소시엄 구성에 대해서는 은행과 빅테크의 결합을 해법으로 제시했다. 정 부행장은 "은행은 안정성과 소비자 보호를 맡고, 혁신의 DNA를 가진 빅테크가 함께 나서야 한다"며 "평생 리스크 관리를 해 온 은행만으로는 혁신을 기대하기 어렵다는 점을 국회에서도 말씀드렸다"고 밝혔다.
CEO 인사이트: 골드러시에서 돈을 번 것은 곡괭이와 청바지였다
정 부행장은 강연 내내 "답답한 현실을 탓하기보다 그 안에서 어떤 비즈니스 기회를 찾을지 고민하자"고 당부했다. 골드러시 때 돈을 번 것은 금광이 아니라 곡괭이와 청바지였듯, 입법으로 시장이 열리면 승부처는 발행 그 자체보다 유통, 지갑, 수탁, 결제, 보안 같은 인프라와 실사용처에 있다는 메시지다.
수년간 디지털자산 업계 대표들을 만나 왔다는 그는 "요즘 업계 분들께 '살아남아 줘서 고맙다'는 말을 자주 한다"며 "터널의 끝이 정말 멀지 않았다"고 말했다. 지방은행의 한계를 디지털로 돌파해 온 전북은행이 크립토 뱅킹이라는 새 승부수로 어떤 결과를 만들어낼지 금융권의 관심이 쏠린다.


